We hebben het gehad over de veiligheid van banken en de sluipmoordenaar die inflatie heet. Maar cijfers zijn slechts één kant van het verhaal. De belangrijkste graadmeter voor uw financiële gezondheid hangt niet aan de muur van een bankgebouw, maar ligt op uw eigen hoofdkussen. Hoeveel geld moet er op uw zichtrekening staan zodat u 's nachts niet wakker ligt van een kapotte verwarmingsketel of een tegenvaller op de beurs?
In de financiële wereld praten experts vaak over de 'noodzakelijke reserve'. Voor een zestigplusser is die reserve meer dan een potje voor onvoorziene kosten; het is een mentale buffer.
1. De berekening: Wat is uw 'slaapgetal'?
De standaardregel voor werkenden is vaak "drie tot zes maanden loon". Na uw 60ste verandert die logica. Uw inkomen is stabieler (pensioen), maar uw onvoorziene kosten kunnen specifieker zijn (onderhoud woning, medische kosten, hulp aan huis).
- De Basis: Voorzie een bedrag dat gelijk is aan 6 maanden van uw vaste lasten. Dit dekt de directe schokken.
- De Grote Kosten: Heeft u een ouder huis of een auto die aan vervanging toe is? Tel daar een specifiek bedrag bij op (bijv. € 10.000).
- De Vrijheid: Wat heeft u het komende jaar nodig voor reizen, hobby's of schenkingen?
2. Het gevaar van "Over-bufferen"
Veel lezers houden uit angst té veel cash aan. Ze laten € 100.000 op een gewone spaarrekening staan "voor het geval dat".
Zoals we in het vorige artikel zagen, is dat een dure beslissing door de inflatie. Een mentale buffer moet groot genoeg zijn om u rust te geven, maar klein genoeg om de rest van uw vermogen te laten werken aan het behoud van uw koopkracht.
De Cijfers in Context
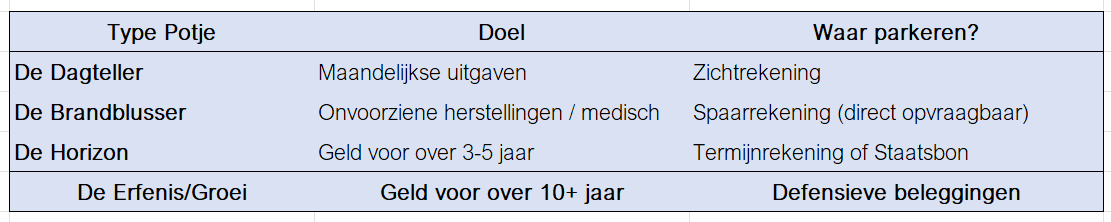
Hoe verdeelt u uw kapitaal voor maximale rust?
De Stuurhut: 3 acties voor uw buffer
- Bepaal uw getal: Schrijf op welk bedrag op uw spaarrekening u een "veilig" gevoel geeft. Is dat € 15.000? € 30.000? Dat is uw persoonlijke nulpunt.
- Splits uw rekeningen: Gebruik één spaarrekening voor uw 'brandblusser' en een tweede voor uw 'horizon' (bijv. een reis die u volgend jaar plant). Dit geeft overzicht.
- De 'Goot-check': Kijk eens naar de laatste twee jaar. Wat was uw grootste onvoorziene uitgave? Als uw buffer die uitgave drie keer kan dekken, zit u meer dan veilig.
Lezersvraag van de week
"Ik voel me pas echt rustig als ik € 50.000 op mijn spaarrekening zie staan, ook al weet ik dat de inflatie eraan vreet. Is dat fout?"
Onze koers: Niets is "fout" als het uw nachtrust beschermt. Financiële planning is emotie. Als die € 50.000 u de vrijheid geeft om overdag te genieten zonder zorgen, dan is dat verlies aan koopkracht simpelweg de "verzekeringspremie" die u betaalt voor uw gemoedsrust. Wees u er echter wel van bewust dat u die premie betaalt.
Verder in onze rubriek Financiële Basis
Klik op een hoofdstuk om direct naar de gids te gaan:
De Basis van Veiligheid
👉 Hoe veilig is je spaargeld vandaag in België? - Alles over de bankgarantie en je bescherming.
👉 De Mentale Buffer – Rust als hoogste rendement – Bepaal je persoonlijke noodfonds voor echte gemoedsrust.
Bescherming tegen Erosie
👉 De Stille Dief – Begrijp uw koopkracht – Zo bescherm je je spaargeld tegen de impact van inflatie.
👉 Wat is een realistisch rendement na je pensioen? – Begrijp wat je bankier je echt aanrekent en wat je overhoudt.
Uw Vermogen Beheren
👉 Defensief beleggen – Beschermen is het nieuwe winnen – Hoe je risico's slim verdeelt en je kapitaal bewaart.
👉 Vermogensbeheer – Het stuur delen of afgeven? – Voer de dialoog met je bankier met zelfvertrouwen en doorzicht.
Digitale Veiligheid
👉 Financiële fraude – Uw digitale dijken bewaken – Herken phishing en kluisverificatie om je kluis te beveiligen.