U heeft jarenlang zelf de koers bepaald. Maar naarmate het kapitaal groeit en de financiële wereld complexer wordt, komt vaak die ene vraag naar boven: "Moet ik dit nog wel zelf doen?" Banken en private bankers staan te popelen om het stuur van u over te nemen. In dit deel onderzoeken we wanneer vermogensbeheer een zegen is, en wanneer het vooral een dure passagier is.
Vermogensbeheer komt in vele smaken, van een simpel adviesgesprek bij uw lokale bankkantoor tot een exclusieve 'Private Banking' ervaring. De kunst is om te weten wat u écht nodig heeft.
1. De twee smaken: Advies of Beheer?
- Adviserend beheer: U zit zelf aan het stuur. De bank stelt een route voor, maar u geeft gas of remt. U beslist over elke transactie.
- Voor wie? De lezer die graag betrokken blijft en de vinger aan de pols houdt.
- Discretionair beheer: U geeft het stuur volledig af. De beheerder neemt alle beslissingen binnen een afgesproken kader (bijv. "defensief"). U kijkt alleen af en toe op de kaart (het kwartaalverslag).
- Voor wie? De lezer die volledige ontzorging wil en liever fietst of reist dan naar beurskoersen kijkt.
2. De "Onzichtbare" Kosten
Dit is waar u als 60-plusser het meest alert moet zijn. Vermogensbeheer is nooit gratis.
- Beheersvergoeding: Vaak een percentage van uw totaalbedrag (bijv. 1% tot 1,5% per jaar).
- Transactiekosten: Kosten per aan- of verkoop.
- Productkosten: Kosten van de fondsen waar de bank uw geld in stopt.
De Rekensom: Als uw beheerder 1,5% aan kosten aanrekent en de inflatie is 2,5%, dan moet uw portefeuille al 4% rendement maken voordat u ook maar één euro échte winst (koopkracht) boekt.
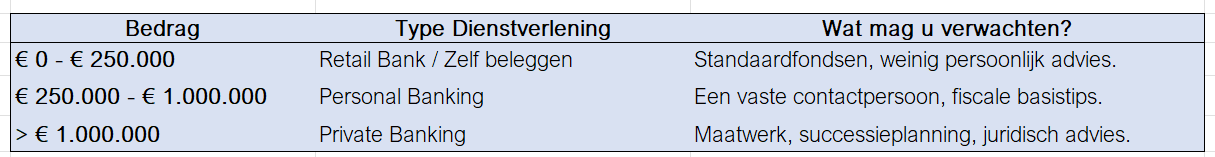
De Cijfers in Context
Wanneer wordt professioneel beheer interessant?
De Stuurhut: 3 vragen aan uw (toekomstige) beheerder
- "Wat is mijn 'All-in' kostprijs?" Laat u niet afschepen met enkel de beheersvergoeding. Vraag naar de totale kosten inclusief taksen en productkosten.
- "Hoeveel van mijn geld zit in eigen huisproducten?" Sommige banken beleggen liefst in hun eigen fondsen (waar ze extra aan verdienen). Een goede beheerder kijkt over de muren van de eigen bank heen.
- "Wat is de toegevoegde waarde buiten rendement?" Voor een 60-plusser is hulp bij successieplanning (het nalatenschap) vaak waardevoller dan 0,5% extra rendement.
Lezersvraag van de week
"Mijn bankier nodigt me uit voor een gesprek omdat ik 'een interessant profiel' heb. Is dit een eerlijk aanbod of willen ze gewoon meer kosten aanrekenen?"
Onze koers: Een bank is een commercieel bedrijf. Ze willen u graag in een beheersmandaat krijgen omdat dit voor hen stabiele inkomsten betekent. Dat hoeft niet slecht te zijn, zolang de service (rust, fiscale planning) de kosten rechtvaardigt. Ga het gesprek aan, maar teken niets ter plaatse. Slaap er een nachtje over. U zit aan het stuur.
Verder in onze rubriek Financiële Basis
Klik op een hoofdstuk om direct naar de gids te gaan:
De Basis van Veiligheid
👉 Hoe veilig is je spaargeld vandaag in België? - Alles over de bankgarantie en je bescherming.
👉 De Mentale Buffer – Rust als hoogste rendement – Bepaal je persoonlijke noodfonds voor echte gemoedsrust.
Bescherming tegen Erosie
👉 De Stille Dief – Begrijp uw koopkracht – Zo bescherm je je spaargeld tegen de impact van inflatie.
👉 Wat is een realistisch rendement na je pensioen? – Begrijp wat je bankier je echt aanrekent en wat je overhoudt.
Uw Vermogen Beheren
👉 Defensief beleggen – Beschermen is het nieuwe winnen – Hoe je risico's slim verdeelt en je kapitaal bewaart.
👉 Vermogensbeheer – Het stuur delen of afgeven? – Voer de dialoog met je bankier met zelfvertrouwen en doorzicht.
Digitale Veiligheid
👉 Financiële fraude – Uw digitale dijken bewaken – Herken phishing en kluisverificatie om je kluis te beveiligen.