Op sociale media en in advertenties vliegen de beloftes van '10% rendement' of 'snel crypto-succes' u om de oren. Maar laten we eerlijk zijn: wie decennia lang heeft gewerkt voor zijn kapitaal, heeft geen behoefte aan gokken. In de herfst van uw financiële reis is de definitie van succes veranderd. Een realistisch rendement is niet het hoogste getal, maar het getal dat uw koopkracht beschermt met een minimum aan risico.
Het doel na uw pensioen is vaak niet meer 'rijker worden', maar 'niet armer worden'. Dat klinkt bescheiden, maar in een wereld met inflatie is dat een topprestatie.
1. De Rekensom: Bruto versus Netto
Wanneer u een rendement ziet van bijvoorbeeld 4%, moet u altijd drie 'dieven' van dat getal aftrekken:
- De Fiscus: De roerende voorheffing (vaak 30% in België) op dividenden en interesten.
- De Bank: Beheerskosten en transactiekosten.
- De Inflatie: De stijging van de prijzen in de winkel.
De Realiteit: Als uw belegging 4% opbrengt, de inflatie 2,5% is en u 1% aan kosten en taksen betaalt, blijft er netto 0,5% over. Dat lijkt weinig, maar het betekent dat u uw koopkracht behoudt. Dat is winst!
2. De prijs van hogere rendementen
Wilt u 7% of meer? Dat kan, maar daar zit een prijskaartje aan: volatiliteit (schommelingen). Bent u bereid om uw kapitaal tijdelijk met 20% te zien zakken om op lange termijn die 7% te halen? Voor een zestigplusser die maandelijks een deel van zijn kapitaal wil opnemen, is zo'n daling mentaal en praktisch veel zwaarder dan voor een dertiger.
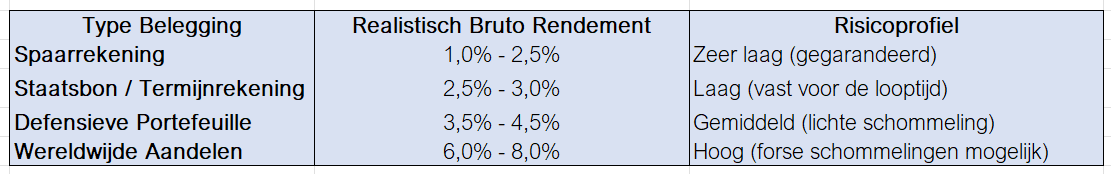
De Cijfers in Context
Wat is vandaag (maart 2026) haalbaar en verstandig?
De Stuurhut: 3 ankers voor uw rendement
- Stel uw 'persoonlijke index' vast: Hoeveel rendement heeft u écht nodig om uw hobby's en levensstijl te betalen? Vaak is dat minder dan u denkt.
- Kijk naar het gemiddelde: Beoordeel uw rendement nooit op basis van één maand of één kwartaal. Kijk naar het gemiddelde over 3 tot 5 jaar.
- Focus op dividenden: Kies voor beleggingen die regelmatig cash uitkeren (dividenden of rente). Dit geeft u een 'extra pensioen' zonder dat u effecten moet verkopen op een slecht moment.
Lezersvraag van de week
"Mijn buurman zegt dat hij 15% heeft verdiend met tech-aandelen. Moet ik ook die richting uit?"
Onze koers: Vergelijk uw eigen financiële reis nooit met de 'sterke verhalen' aan de feesttafel. Die 15% komt vaak met een risico dat u niet ziet. Uw buurman vertelt u waarschijnlijk niet wanneer zijn portefeuille volgend jaar 20% zakt. Uw doel is stabiliteit, zijn doel is (wellicht) adrenaline. Blijf op uw eigen rijstrook.
Verder in onze rubriek Financiële Basis
Klik op een hoofdstuk om direct naar de gids te gaan:
De Basis van Veiligheid
👉 Hoe veilig is je spaargeld vandaag in België? - Alles over de bankgarantie en je bescherming.
👉 De Mentale Buffer – Rust als hoogste rendement – Bepaal je persoonlijke noodfonds voor echte gemoedsrust.
Bescherming tegen Erosie
👉 De Stille Dief – Begrijp uw koopkracht – Zo bescherm je je spaargeld tegen de impact van inflatie.
👉 Wat is een realistisch rendement na je pensioen? – Begrijp wat je bankier je echt aanrekent en wat je overhoudt.
Uw Vermogen Beheren
👉 Defensief beleggen – Beschermen is het nieuwe winnen – Hoe je risico's slim verdeelt en je kapitaal bewaart.
👉 Vermogensbeheer – Het stuur delen of afgeven? – Voer de dialoog met je bankier met zelfvertrouwen en doorzicht.
Digitale Veiligheid
👉 Financiële fraude – Uw digitale dijken bewaken – Herken phishing en kluisverificatie om je kluis te beveiligen.