Wie de zestig gepasseerd is, heeft meestal geen zin meer in financiële achtbanen. De tijd van grote risico's nemen om een fortuin te vergaren, ligt achter u. Vandaag is het doel: behouden wat u heeft, met een klein beetje extra om de inflatie voor te blijven. Dat is de essentie van defensief beleggen. Het is niet gericht op 'spectaculaire winst', maar op 'stabiele rust'.
Veel lezers associëren beleggen met flitsende schermen en enorme verliezen. Maar defensief beleggen lijkt meer op het varen van een degelijk schip: u kiest voor een stabiele koers en vermijdt de stormen.
1. De bouwstenen: Wat zit er in een defensieve portefeuille?
Een defensieve belegger zoekt de veiligheid vooral in obligaties en een klein deel kwaliteitsaandelen.
- Obligaties (De basis): U leent geld aan overheden (zoals de Belgische Staat) of zeer solide bedrijven. In ruil krijgt u een vaste rente. Dit is de motor van uw stabiliteit.
- Aandelen (De peper en zout): Een klein percentage (bijv. 20% à 30%) wordt belegd in bedrijven die stabiele dividenden uitkeren (denk aan voeding, farmacie of nutsbedrijven). Zij zorgen voor de groei die nodig is om de inflatie te verslaan.
- Cash: Zoals we in het vorige artikel zagen, blijft een deel altijd direct opvraagbaar.
2. De kracht van spreiding: Leg niet al uw eieren in één mandje
Het grootste risico bij beleggen is niet de beurs zelf, maar concentratie. Als u al uw geld in één aandeel of één sector steekt, bent u kwetsbaar. Een defensief fonds spreidt uw inleg over honderden verschillende leningen en bedrijven wereldwijd. Als er één bedrijf wankelt, merkt u dat nauwelijks in het totaalplaatje.
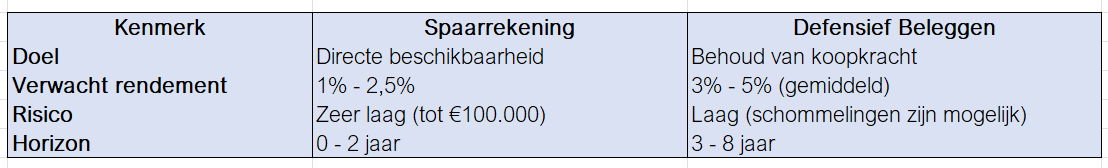
De Cijfers in Context
Wat mag u verwachten van een defensieve aanpak?
De Stuurhut: 3 stappen naar een defensieve koers
- Ken uw horizon: Beleg enkel met geld dat u de komende 5 jaar niet nodig heeft voor uw levensonderhoud of uw 'mentale buffer'.
- Kies voor eenvoud: Vermijd ingewikkelde producten die u niet begrijpt. Een eenvoudig 'gemengd fonds' (mixed fund) bij een betrouwbare bank doet vaak precies wat u nodig heeft.
- Neem de 'Pillencheck': Als u merkt dat u dagelijks de koersen checkt en daar onrustig van wordt, staat uw stuur te scherp afgesteld. Verlaag dan het aandeel aandelen ten gunste van obligaties of cash.
Lezersvraag van de week
"Mijn bankier stelt een 'dakfonds' voor, maar ik vertrouw het niet. Is dat niet te riskant voor mijn leeftijd?"
Onze koers: Een dakfonds is een fonds dat belegt in andere fondsen. Het voordeel is een enorme spreiding. Het risico zit hem vaak in de dubbele kosten. Vraag uw bankier altijd naar de totale kosten (TER). Als die boven de 1,5% per jaar liggen, vreet dat te veel van uw rendement op. Defensief beleggen moet vooral kostenefficiënt zijn.
Verder in onze rubriek Financiële Basis
Klik op een hoofdstuk om direct naar de gids te gaan:
De Basis van Veiligheid
👉 Hoe veilig is je spaargeld vandaag in België? - Alles over de bankgarantie en je bescherming.
👉 De Mentale Buffer – Rust als hoogste rendement – Bepaal je persoonlijke noodfonds voor echte gemoedsrust.
Bescherming tegen Erosie
👉 De Stille Dief – Begrijp uw koopkracht – Zo bescherm je je spaargeld tegen de impact van inflatie.
👉 Wat is een realistisch rendement na je pensioen? – Begrijp wat je bankier je echt aanrekent en wat je overhoudt.
Uw Vermogen Beheren
👉 Defensief beleggen – Beschermen is het nieuwe winnen – Hoe je risico's slim verdeelt en je kapitaal bewaart.
👉 Vermogensbeheer – Het stuur delen of afgeven? – Voer de dialoog met je bankier met zelfvertrouwen en doorzicht.
Digitale Veiligheid
👉 Financiële fraude – Uw digitale dijken bewaken – Herken phishing en kluisverificatie om je kluis te beveiligen.