U heeft jarenlang gebouwd aan wat u vandaag bezit. Met inzet, discipline en gezond verstand. Dan is het logisch dat u wilt dat dit vermogen u rust geeft, geen twijfel. Maar de wereld om ons heen verandert snel. Rentes schommelen en banken halen vaker het nieuws dan ons lief is. In deze eerste aflevering van 'Zelf aan het Stuur' nemen we de fundamenten onder de loep: wie bewaakt uw geld als het écht stormt?
1. Het wettelijke vangnet: De 100.000 euro-regel
In België is uw spaargeld beschermd door het Garantiefonds. Dit is een wettelijke zekerheid die u beschermt als een bank omvalt.
- Het bedrag: Tot € 100.000 per persoon, per bank.
- De dekking: Geldt voor zichtrekeningen, spaarrekeningen en termijnrekeningen.
- De koppel-bonus: Heeft u een gezamenlijke rekening met uw partner? Dan is die beschermd tot € 200.000.
Let op de licentie: Sommige banken lijken verschillend, maar delen dezelfde licentie (zoals Hello bank! en BNP Paribas Fortis). Heeft u bij beide rekeningen? Dan telt het totaal voor de grens van € 100.000.
2. De Staatsbon: De ultieme garantie?
Nu de overheid in maart 2026 opnieuw staatsbons uitgeeft (met een bruto coupon van 2,00% op 1 jaar en 2,80% op 8 jaar), vragen veel lezers of dit de veiligste plek is.
Technisch gezien is de Staatsbon nog veiliger dan een bankrekening. Waarom? Omdat u niet afhankelijk bent van een fonds dat bankfaillissementen opvangt, maar rechtstreeks geld leent aan de Belgische Staat. De staat waarborgt de terugbetaling met al haar belastingontvangsten.
Onze koers: De Staatsbon is een uitstekend instrument voor wie een deel van zijn kapitaal buiten het banksysteem wil parkeren, maar kijk goed naar het rendement: na 30% roerende voorheffing blijft er op de 1-jarige bon netto 1,40% over. Dat is vaak minder dan de inflatie (de 'stille dief' waar we het volgende week over hebben).
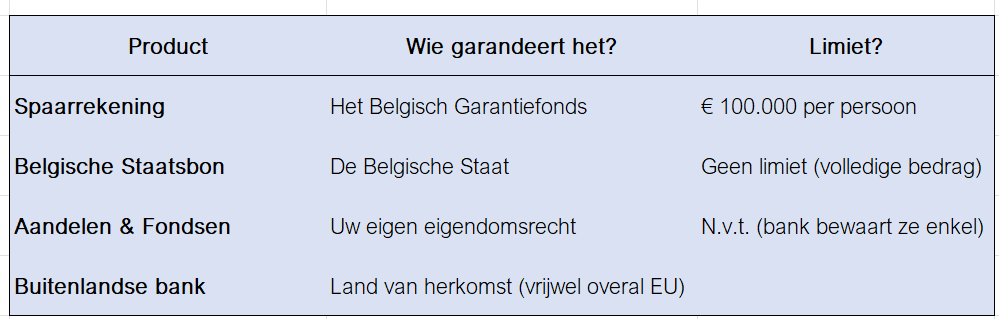
De Cijfers in Context
Waar zit uw kapitaal en wie garandeert de veiligheid?
De Stuurhut: 3 acties voor deze week
- Inventariseer: Maak een lijstje van uw banken. Liggen de bedragen boven de € 100.000 per instelling? Overweeg dan spreiding.
- Vergelijk de Staatsbon: De inschrijvingen voor de nieuwe bons lopen tot begin maart. Vergelijk de 1,40% netto (1 jaar) of 1,96% netto (8 jaar) met uw huidige getrouwheidspremie op de bank.
- Check de 'nationaliteit' van uw bank: Spaart u bij een nichespeler? Kijk op de website of ze onder het Belgische, Nederlandse of Franse stelsel vallen.
Lezersvraag van de week
"Ik heb al mijn spaargeld bij één grote Belgische bank staan. Moet ik nu haastig naar de post rennen voor de Staatsbon?"
Antwoord: Geen paniek. De grote Belgische banken zijn zeer solide. De keuze voor een Staatsbon is momenteel meer een keuze voor diversificatie. Het is verstandig om niet al uw eieren in één mandje te leggen. De Staatsbon is simpelweg een extra mandje van zeer hoge kwaliteit.
Verder in onze rubriek Financiële Basis
Klik op een hoofdstuk om direct naar de gids te gaan:
De Basis van Veiligheid
👉 Hoe veilig is je spaargeld vandaag in België? - Alles over de bankgarantie en je bescherming.
👉 De Mentale Buffer – Rust als hoogste rendement – Bepaal je persoonlijke noodfonds voor echte gemoedsrust.
Bescherming tegen Erosie
👉 De Stille Dief – Begrijp uw koopkracht – Zo bescherm je je spaargeld tegen de impact van inflatie.
👉 Wat is een realistisch rendement na je pensioen? – Begrijp wat je bankier je echt aanrekent en wat je overhoudt.
Uw Vermogen Beheren
👉 Defensief beleggen – Beschermen is het nieuwe winnen – Hoe je risico's slim verdeelt en je kapitaal bewaart.
👉 Vermogensbeheer – Het stuur delen of afgeven? – Voer de dialoog met je bankier met zelfvertrouwen en doorzicht.
Digitale Veiligheid
👉 Financiële fraude – Uw digitale dijken bewaken – Herken phishing en kluisverificatie om je kluis te beveiligen.