We zijn opgevoed met het idee dat sparen de hoogste vorm van financiële deugd is. "Zet het opzij voor later," hoorden we vaak. Maar in de herfst van ons leven ontdekken we een bittere waarheid: geld dat stilstaat, krimpt. Niet in aantal euro's op uw bankafschrift, maar in wat u er morgen mee kunt kopen. Vandaag kijken we de 'Stille Dief', genaamd inflatie, recht in de ogen.
Inflatie is geen abstract economisch begrip. Het is de reden waarom een kar vol boodschappen vandaag 100 euro kost, terwijl diezelfde kar tien jaar geleden voor 75 euro gevuld was. Voor wie leeft van een pensioen of een opgebouwd kapitaal, is dit het grootste onzichtbare risico.
1. Het rekenvoorbeeld: De verdwijnende 50.000 euro
Stel, u heeft € 50.000 op een veilige spaarrekening staan. De rente die u krijgt is momenteel lager dan de stijging van de prijzen. We gaan uit van een gemiddelde inflatie van 3% per jaar.
- Vandaag: U kunt een renovatie laten uitvoeren van € 50.000.
- Over 5 jaar: Uw € 50.000 "voelt" nog maar aan als € 43.130.
- Over 10 jaar: Uw € 50.000 heeft nog de koopkracht van slechts € 37.205.
In tien jaar tijd heeft de Stille Dief bijna 13.000 euro van uw waarde weggehaald, zonder dat u één euro heeft uitgegeven.
2. Uw schild: De indexering van het pensioen
Er is ook goed nieuws. In België hebben we een uniek systeem: de automatische indexering. Wanneer de prijzen van een korf aan producten (de index) met meer dan 2% stijgen (de spilindex), stijgt uw wettelijk pensioen automatisch mee.
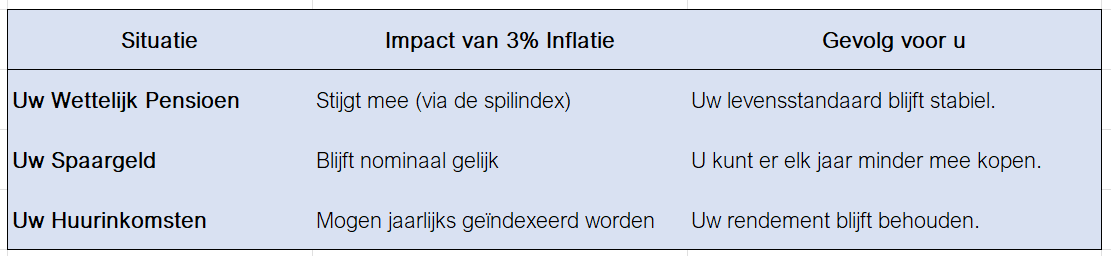
De Cruciale Nuance: Uw inkomen (pensioen) is redelijk beschermd tegen inflatie, maar uw vermogen (spaargeld) is dat niet. Dit creëert een scheeftrekking: u kunt uw maandelijkse boterhammen blijven betalen, maar de extra's waarvoor u gespaard heeft — die verre reis, die nieuwe wagen of de schenking aan de kleinkinderen — worden elk jaar duurder.
De Cijfers in Context
Wat doet inflatie met uw kapitaal versus uw inkomen?
De Stuurhut: 3 acties om de dief te dwarsbomen
- Bereken uw reële rente: Trek de huidige inflatie af van uw bankrente. Is de uitkomst negatief? Dan wordt u 'armer' terwijl u spaart.
- Actief vs. Passief geld: Houd voor uw dagelijkse uitgaven vast aan uw pensioen (dat indexeert). Gebruik een deel van uw spaargeld voor zaken die hun waarde behouden (zoals vastgoed of kwaliteitsvolle aandelen), zodat ook uw extraatjes beschermd blijven.
- Kijk naar de lange termijn: Geld dat u de komende 5 à 10 jaar niet nodig heeft, hoeft niet volledig op een spaarrekening te "verstikken".
Lezersvraag van de week
"Mijn pensioen is vorige maand met 2% gestegen, maar ik merk er niets van in de winkel. Hoe kan dat?"
Onze koers: Dat komt omdat de indexering een reactie is. De prijzen zijn éérst gestegen, en pas daarna volgt uw pensioen. Bovendien stijgen sommige zaken (zoals energie of medische zorg) soms harder dan de algemene index. U haalt de schade dus wel in, maar u voelt altijd even de "pijn" aan de kassa voordat de aanpassing volgt.
Verder in onze rubriek Financiële Basis
Klik op een hoofdstuk om direct naar de gids te gaan:
De Basis van Veiligheid
👉 Hoe veilig is je spaargeld vandaag in België? - Alles over de bankgarantie en je bescherming.
👉 De Mentale Buffer – Rust als hoogste rendement – Bepaal je persoonlijke noodfonds voor echte gemoedsrust.
Bescherming tegen Erosie
👉 De Stille Dief – Begrijp uw koopkracht – Zo bescherm je je spaargeld tegen de impact van inflatie.
👉 Wat is een realistisch rendement na je pensioen? – Begrijp wat je bankier je echt aanrekent en wat je overhoudt.
Uw Vermogen Beheren
👉 Defensief beleggen – Beschermen is het nieuwe winnen – Hoe je risico's slim verdeelt en je kapitaal bewaart.
👉 Vermogensbeheer – Het stuur delen of afgeven? – Voer de dialoog met je bankier met zelfvertrouwen en doorzicht.
Digitale Veiligheid
👉 Financiële fraude – Uw digitale dijken bewaken – Herken phishing en kluisverificatie om je kluis te beveiligen.